
Novo MEI: teto de R$ 140 mil, perdão de dívidas e o que o microempreendedor precisa fazer ainda em 2026
O microempreendedor individual acaba de receber a maior atualização do seu regime desde a criação da figura. Foi sancionada e publicada no dia 21 de outubro de 2026 a Lei Complementar nº 238/2026, fruto do PLP nº 186/2026, aprovado com votação expressiva na Câmara e por unanimidade no Senado.
A nova lei altera a Lei Complementar nº 123/2006 em três frentes principais, quais sejam, a ampliação do teto de faturamento, o perdão de dívidas federais e a possibilidade de contratação de um segundo empregado. Como em toda boa notícia tributária, porém, há datas, condições e armadilhas que o empreendedor precisa conhecer.
Mas afinal, o que muda no teto de faturamento?
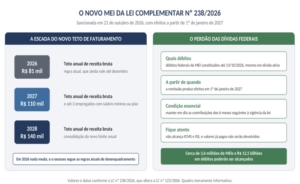
O limite anual de receita bruta do MEI, parado em R$ 81 mil desde 2018, sobe em dois degraus. A partir de 1º de janeiro de 2027, passa a R$ 110 mil, e, a partir de 1º de janeiro de 2028, alcança R$ 140 mil. Para quem abrir empresa no curso do ano, vale o limite proporcional de R$ 9.166,67 por mês em 2027 e de R$ 11.666,67 por mês a partir de 2028. A mudança corrige uma defasagem que empurrava para fora do regime milhares de pequenos negócios que apenas acompanharam a inflação.
Importante esclarecer que em 2026 nada muda, e o teto de R$ 81 mil continua valendo até dezembro. Quem ultrapassar o limite neste ano segue submetido às regras atuais de desenquadramento, com tolerância de até 20% de excesso para a saída apenas no ano seguinte e exclusão retroativa nos excessos maiores. A nova lei não é retroativa, e confiar no teto futuro para justificar o faturamento presente é um erro que pode custar caro.
E o perdão das dívidas, como funciona?
A segunda novidade é a remissão, que é o perdão legal dos débitos federais de responsabilidade do MEI constituídos até 13 de outubro de 2026, com juros, multas e encargos, estejam ou não inscritos em dívida ativa, parcelados ou em cobrança judicial. Segundo as estimativas oficiais, a medida pode alcançar cerca de 3,6 milhões de microempreendedores e aproximadamente R$ 12,5 bilhões. A remissão produz efeitos a partir de 1º de janeiro de 2027 e depende de regulamentação pela Procuradoria-Geral da Fazenda Nacional.
O benefício alcança apenas a parcela federal, de modo que o ICMS e o ISS recolhidos na mesma guia ficam de fora, permanecendo devidos aos Estados e municípios. O perdão exige que o empreendedor mantenha em dia as contribuições mensais que vencerem nos seis meses seguintes à vigência da lei, sob pena de cancelamento do benefício. Quem discute a dívida em juízo precisará desistir da ação para usufruir da remissão. E os valores já pagos não serão devolvidos nem compensados, razão pela qual pagamentos e reparcelamentos de débitos antigos merecem análise cuidadosa antes de qualquer decisão. Para facilitar a visualização, vejamos o quadro abaixo:
O que mais a lei trouxe?
A partir de 2027, o MEI poderá contratar até dois empregados, e não mais apenas um, desde que remunerados com um salário mínimo ou o piso da categoria, com possibilidade de substituto durante afastamentos legais. Nas compras públicas, a lei atualizou o art. 48 da LC nº 123/2006, vinculando as faixas de licitação exclusiva de microempresas e empresas de pequeno porte aos limites de dispensa da Lei nº 14.133/2021 e criando reserva específica para o MEI. É uma porta relevante de acesso ao mercado governamental que muitos microempreendedores ignoram.
Mas atenção, o mesmo 1º de janeiro de 2027 que inaugura o novo teto é a data em que o MEI passa a preencher os campos de IBS e CBS nos seus documentos fiscais eletrônicos, por força da reforma tributária do consumo, tema que já abordei nesta coluna. O ano de 2027 será, portanto, de dupla adaptação, com mais espaço para crescer e mais obrigações para cumprir.
Diante desse cenário, o que fazer agora?
1. Controle rigorosamente o faturamento até dezembro, pois o teto de R$ 81 mil continua em vigor em 2026 e o excesso segue as regras atuais de desenquadramento;
2. Antes de pagar ou reparcelar débitos antigos de MEI, verifique com apoio profissional se eles estão alcançados pela remissão, lembrando que valores pagos não serão devolvidos;
3. Mantenha o DAS rigorosamente em dia nos próximos meses, pois a pontualidade no período de seis meses é condição para não perder o perdão;
4. Planeje o crescimento para 2027 e 2028, avaliando se o novo teto permite permanecer no MEI ou se a migração para o Simples Nacional é o caminho mais vantajoso; e
5. Prepare a emissão de notas fiscais para 2027, com os novos campos de IBS e CBS, contando com a orientação de profissionais da contabilidade e da advocacia tributária.
A LC nº 238/2026 oferece ao microempreendedor um recomeço raro, com dívidas zeradas e espaço para crescer dentro da formalidade. Mas o benefício premia quem se organiza, e não quem improvisa. O perdão tem condições, o teto novo tem data e a nota fiscal de 2027 tem novas exigências. E os leitores desta coluna já sabem, improvisar em matéria fiscal sai caro.
Rodrigo Aiache Cordeiro
Presidente da OAB/AC
Genesis Batista de Figueiredo
Presidente da Comissão Especial da Reforma Tributária da OAB/AC – CERT
Membro Consultivo da Comissão de Direito Tributário do Conselho Federal da OAB
 ?>
 ?>
 ?>
 ?>
 ?>