
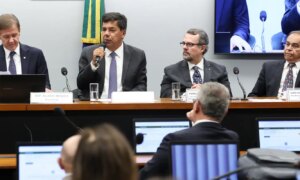
O governo federal decidiu manter o cronograma de implementação da Reforma Tributária e confirmou que a nova etapa de cobrança de impostos começará em janeiro de 2027. A previsão foi reafirmada após uma reunião entre parlamentares e o ministro da Fazenda, Dario Durigan, realizada na terça-feira (10), em Brasília.
O início da mudança será marcado pela entrada em vigor da Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins).
A decisão foi tomada apesar da pressão de entidades empresariais e especialistas, que apontam dificuldades para que empresas de diferentes setores consigam adaptar seus sistemas e processos às novas regras dentro do prazo previsto.
Governo mantém calendário da Reforma Tributária
O encontro com o ministro da Fazenda contou com representantes da Frente Parlamentar do Empreendedorismo (FPE), que discutiram as próximas etapas da implementação do novo modelo tributário.
Após a reunião, o presidente da FPE, deputado federal Joaquim Passarinho (PL-PA), afirmou que não existem negociações entre o Congresso Nacional e a equipe econômica para adiar a reforma. Segundo ele, os presidentes da Câmara, Hugo Motta, e do Senado, Davi Alcolumbre, também demonstraram compromisso com a manutenção do calendário.
O deputado Cláudio Cajado (PP-BA), que participou do encontro, reforçou que a orientação do governo é iniciar a nova tributação em janeiro de 2027. Ele também mencionou a articulação no Congresso para votar a alíquota da CBS e avançar na tramitação da medida provisória relacionada ao Imposto Seletivo.
O que muda com a Reforma Tributária em 2027
A principal alteração prevista para 2027 é a substituição do PIS e da Cofins pela CBS, tributo federal que integra o novo sistema de tributação sobre o consumo.
A reforma também prevê a implementação do Imposto sobre Bens e Serviços (IBS), que reunirá competências estaduais e municipais, e do Imposto Seletivo, destinado a produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A transição será gradual. Em 2027, PIS e Cofins deixam de existir, enquanto a CBS assume o lugar desses tributos federais. Já a substituição do ICMS e do ISS pelo IBS ocorrerá progressivamente entre 2029 e 2032.
O cronograma prevê que a implantação do novo modelo seja concluída em 2033, quando o sistema tributário reformulado deverá estar integralmente em vigor.
Empresas apontam dificuldades para adaptação
A manutenção do calendário ocorre em meio a manifestações de entidades que defendem mais tempo para a adaptação às novas exigências. Entre as instituições que demonstraram preocupação estão a Confederação Nacional da Indústria (CNI), a Confederação das Associações Comerciais e Empresariais do Brasil (CACB) e a Ordem dos Advogados do Brasil (OAB).
Entre os principais desafios apontados estão a atualização dos sistemas de emissão de notas fiscais, a revisão de procedimentos internos e a compreensão dos efeitos das novas regras sobre as operações de cada empresa.
Especialistas em tributação também levantaram questionamentos sobre as dificuldades operacionais e defenderam a ampliação do período de testes. Entre os nomes citados nesse debate está Daniel Loria, ex-diretor da Secretaria Extraordinária da Reforma Tributária do Ministério da Fazenda, que apontou problemas relacionados ao calendário de entregas e à proximidade do ano eleitoral.
Apesar das reivindicações, os parlamentares que participaram da reunião com o ministro afirmaram que não há negociação para modificar a data de início da nova tributação.
Programa de conformidade busca facilitar a transição
Para auxiliar os contribuintes durante a adaptação, a Receita Federal e o Comitê Gestor do IBS regulamentaram o Programa Nacional de Conformidade Tributária. A iniciativa prevê mecanismos de acompanhamento e autorregularização para permitir que empresas identifiquem e corrijam inconsistências relacionadas às novas obrigações fiscais.
A participação no programa depende do cumprimento das condições estabelecidas nas regras, incluindo o atendimento às comunicações recebidas e a demonstração de avanços na adequação às exigências tributárias.
A iniciativa busca reduzir os impactos de dificuldades operacionais sobre empresas que estejam trabalhando para cumprir as novas regras. A adesão, porém, não representa uma dispensa automática e irrestrita de penalidades em caso de erros.
Com o cronograma mantido, empresas e profissionais da contabilidade precisarão acompanhar as regulamentações e preparar seus sistemas para as mudanças previstas a partir de janeiro de 2027.
 ?>
 ?>
 ?>
 ?>
 ?>
 ?>
 ?>
 ?>