
Responsabilidade civil das instituições financeiras em casos de golpe da falsa central de atendimento
O telefone toca e, do outro lado, alguém se apresenta como funcionário do banco. Diz que foi identificada uma compra suspeita em sua conta e que, para evitar o prejuízo, o cliente precisa acessar o aplicativo, confirmar alguns dados ou transferir o dinheiro para uma conta segura. Tudo soa como atendimento de segurança, e é exatamente nesse momento que o golpe acontece.
Ao perceber a fraude, a vítima procura o banco e exige o dinheiro de volta. Em resposta, ouve que as operações foram feitas com a sua senha, no seu aparelho, e que por isso a instituição não se responsabiliza pelo ocorrido. Fica a dúvida: se o cliente foi enganado por criminosos, quem deve arcar com os prejuízos?
O Código de Defesa do Consumidor se aplica à relação entre banco e correntista, conforme a Súmula 297 do Superior Tribunal de Justiça. Nos termos do artigo 14 do CDC, o fornecedor de serviços responde, independentemente de culpa, pelos danos causados por defeitos na prestação do serviço. A Súmula 479 do STJ esclarece como essa regra se aplica às fraudes bancárias:
“As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.”
Isso quer dizer que a atuação de um criminoso, por si só, não isenta o banco da obrigação de indenizar. O que se examina é se houve falha na segurança do serviço e se essa falha guarda relação com o prejuízo.
A Terceira Turma do STJ tem reconhecido essa falha quando o golpe só prospera porque o sistema deixou passar operações que fugiam do perfil do cliente. No REsp 2.222.059/SP, julgado em 2025, a Turma reconheceu falha na prestação do serviço porque a instituição validou, em menos de uma hora, 14 operações incompatíveis com o perfil do correntista, entre pagamentos de boletos e a contratação de um empréstimo. Pense em uma conta utilizada até então apenas para compras no cartão e que, de uma hora para outra, passa a registrar empréstimos seguidos de transferências para novos destinatários. Mesmo quando a senha é validada, cabe ao banco avaliar se as movimentações são compatíveis com o histórico da conta.
Por outro lado, nem todo golpe gera dever de ressarcir. O artigo 14, § 3º, do CDC afasta a responsabilidade quando comprovada a inexistência de defeito ou a culpa exclusiva do consumidor ou de terceiro. Em julgamentos de 2026, a mesma Turma manteve decisões que isentaram o banco por não identificar defeito no serviço nem relação entre a conduta da instituição e o golpe. Em um dos casos, a cliente, convencida pelos fraudadores, foi pessoalmente à agência e transferiu R$ 28 mil, em operações compatíveis com o histórico da conta. Como o STJ não reexamina fatos e provas em recurso especial (Súmula 7), a questão costuma ser resolvida nas instâncias ordinárias, o que dá um peso ainda maior às provas reunidas pela vítima.
Situações parecidas podem, assim, ter resultados diferentes. Consideram-se o valor e a natureza das operações, o histórico da conta, o intervalo entre as movimentações e o meio utilizado para realizá-las. O que gera a responsabilidade é a ligação entre o prejuízo e uma falha do serviço bancário, e não o golpe em si.
Para quem foi vítima, o primeiro passo é comunicar o ocorrido ao banco imediatamente, pelos canais oficiais, contestar todas as operações e registrar boletim de ocorrência. Convém guardar extratos, comprovantes, mensagens, registros de ligações e números de protocolo. Os extratos dos meses anteriores também são importantes, uma vez que mostram como a conta costumava ser movimentada e permitem comparar esse padrão com o que aconteceu no dia do golpe.
Se houve transferência Pix, deve-se pedir a abertura do Mecanismo Especial de Devolução, o MED, em até 80 dias da transação. Quanto antes melhor. O mecanismo tenta bloquear e recuperar valores que ainda estejam disponíveis nas contas de destino, mas não garante a devolução integral.
Se o banco negar o pedido ou se o MED não recuperar o dinheiro, ainda é possível recorrer à Justiça. No processo, o consumidor pode pedir a inversão do ônus da prova (artigo 6º, VIII, do CDC), e o prazo para a ação de reparação por defeito do serviço é de cinco anos (artigo 27).
Quanto à prevenção, diante de qualquer ligação que peça transferência, instalação de aplicativo, código ou senha, o melhor é desligar e confirmar pelos canais oficiais, ligando para o número que está no cartão ou no aplicativo. Banco nenhum pede que o cliente transfira o dinheiro para uma conta segura. O golpista conta com a pressa da vítima, e o encerramento da ligação permite verificar a legitimidade do pedido antes de adotar qualquer providência.
Se o golpe já aconteceu, a apuração da responsabilidade pelo prejuízo depende da reconstituição dos fatos e da análise dos documentos. A mera alegação de que a operação foi realizada com a senha do cliente é insuficiente para afastar eventual dever de ressarcimento.
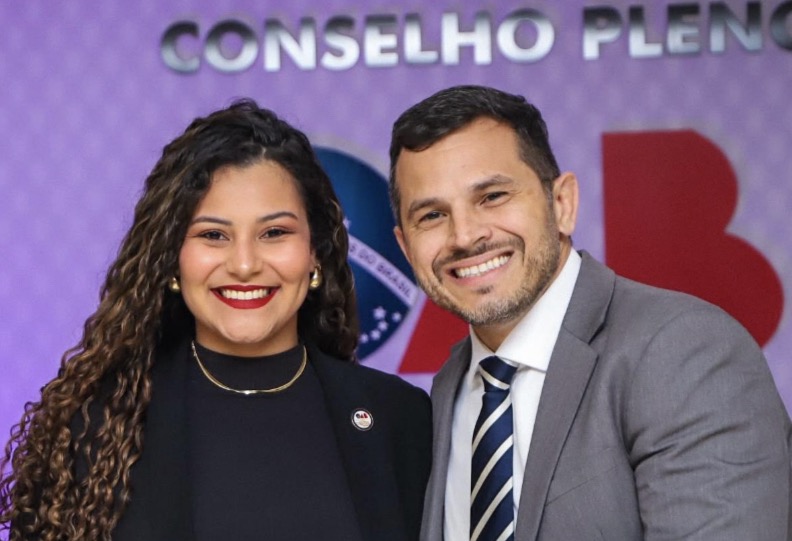
Rodrigo Aiache Cordeiro
Presidente da OAB/AC
Andressa Nogueira
Advogada pós-graduanda em Direito Civil e Processo Civil

 ?>
 ?>
 ?>
 ?>